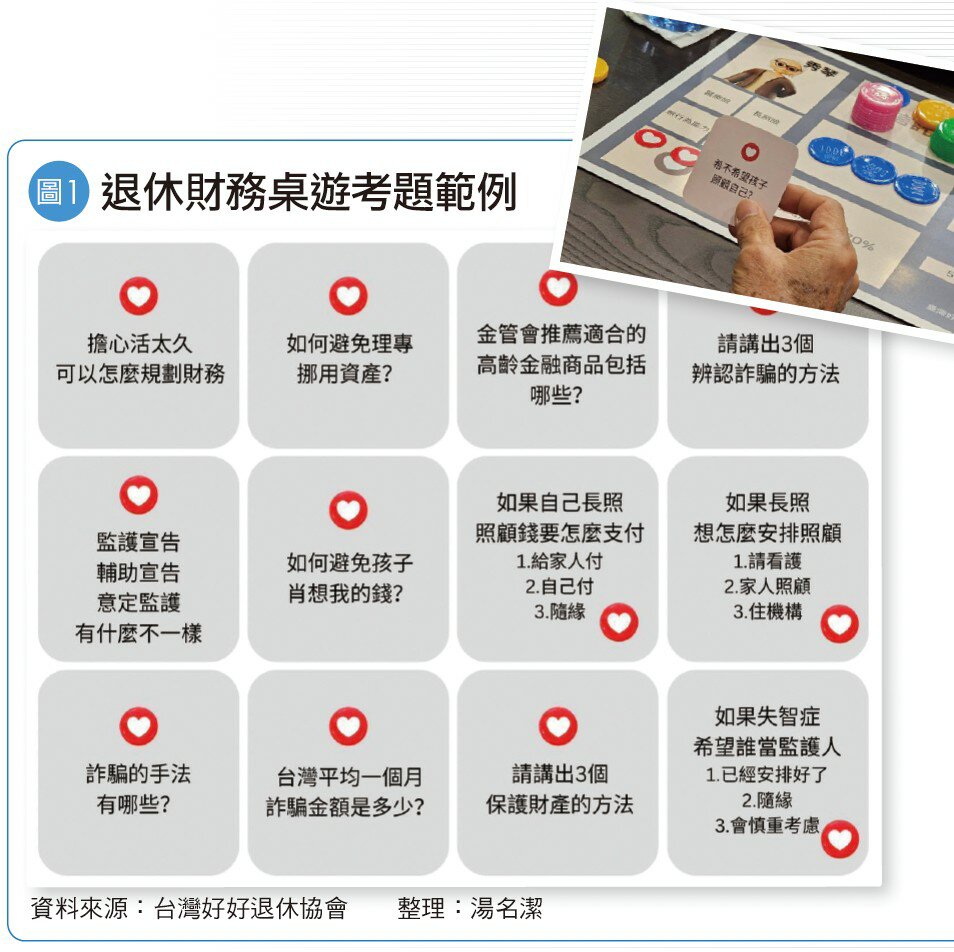
一大早,一群年約70歲的長者,應台灣好好退休協會之邀,聚在一起玩遊戲。這是一個以銀髮族為主要受眾來設計玩法的財務桌遊,玩家透過電腦自動轉盤抽牌,若抽到笑臉牌,且正確回答了紙牌上關於退休知識的考題(詳見圖1),便可以得到代表獎勵的愛心符號;若抽到花朵牌,則須對退休生活中可能面臨到的突發狀況做出決定;若抽到閃電牌,則必須接受疾病、受傷、財務損失等重大考驗。桌遊共計20個回合,當走到接近第18、19回合時,玩家在「臨終」前的財務狀況如何,便見分曉。
遊戲模擬實際退休收支,每2個回合,玩家須賠給莊家200元,當作支應食衣住行基本生活的開銷;而每4個回合,莊家會賠付給玩家500元,這筆錢代表的是政府所發放的老年年金。「2個回合就要付錢,4個回合才能領錢,這不是詐騙集團嗎?」有玩家開玩笑的表達不滿。「這是比照台灣民眾的所得替代率約50%來做設計的。」桌遊引導員說明。
有玩家抽中笑臉牌,被問到「活太久,該怎麼安排財務?」他的回答是:「活太久,就要省著花。」許多玩家抽到花朵牌,毅然決然花錢消災:「媽媽手術需要醫療費,會不會幫忙出300元?會!」「自己生病了要找誰照顧?當然找看護,而且要年輕漂亮的!」有玩家抽到代表金融風暴的閃電牌多達2次,投資部位損失慘重。還有玩家不幸抽到成為失智症患者的閃電牌,瞬間被宣告為無行為能力者,每個回合還要多賠給莊家500元,當作長照費用。
一組玩家不幸抽到重病須住院治療的閃電牌,同組隊友之間出現爭執。「我們有沒有醫療保險?」「啊,沒有。」「為什麼之前沒有買?」「我想說萬一怎樣了,安樂死罷了,不必花錢。」此時,引導員出聲提醒:「台灣還沒有通過安樂死喔。」
遊戲歷程過半,開始有玩家感嘆退休生活太「刺激」,不如早點一了百了,眾人哄笑間紛紛附和,引導員連忙喊道:「別搶著從人生遊戲中『登出』啊!」「怎麼『登出』這一格變得最熱門?這情況我可沒想到!」
中華經濟研究院針對台灣民眾退休現況調查,訪問了國內2,050位年紀在25歲以上的民眾,結果顯示,受訪的已退休人士平均月收入不到3萬元,所得替代率未能達到一般所建議的7成。究其原因,可能出在民眾相當依賴政府保障退休後的收入,在可複選的情況下,已退休族群中有高達近6成的人,將政府退休金當作主要收入來源。
受訪的退休族群亦多預期,未來3年內他們的月收入不會增加,將維持在3萬元以下的水準,退休後最讓他們擔心的事,前3名分別是「醫療費用增加」、「通膨、負利率或投資風險讓退休金變薄」,以及「發生意外讓財務負擔突然加重」,由此觀之,退休族「省著花」的心態,其來有自。
退休後需要的錢,多數民眾也尚未準備足夠。已退休人士認為,退休金應該達到1,057萬元,才能安心享受老年生活,但調查得出的結果是,他們平均只存到686萬元(房產價值不計入),兩者間差距371萬元。未退休族群的退休準備更顯不足,心中預期需要1,348萬元,累積的存款平均卻只有324萬元,缺口高達1,024萬元。
長壽風險不可忽視 退休理財須及早開始
民眾在退休財務方面的準備,理想與現實之間,為何存有如此明顯的差距?「我們接觸許多老人家,他們會覺得自己活不了那麼久,要及時行樂,不必去煩惱那麼多。」台灣好好退休協會理事長簡鈺珊的說法,乍聽之下頗令人驚訝。成功大學老年學研究所畢業、過去從事居家照顧服務的簡鈺珊,這1年多來深入銀髮社群,蒐集到長者們最真實的心聲。
「而且他們相信,船到橋頭自然直。」簡鈺珊分享她的經驗:「跟長輩們說明通膨會侵蝕錢的購買力,他們會回應,那退休後就少花一點;跟長輩們提到老了以後,醫療支出可能增加,他們會說,多運動就好,健康的長輩也會認為,生大病這種事不會發生在自己身上;許多南部的長輩,則想依靠兒女提供退休後的收入。」
然而,人生是不可預測的。「我們曾經幫一位百歲人瑞慶生,阿嬤告訴我們,她沒想到自己會活這麼久,所以後來必須省吃儉用,以免錢不夠用。」台灣好好退休協會常務理事黃儀婷說。黃儀婷曾在加護病房擔任護理師,看遍人生暮年場景,有老人家原本生龍活虎,但跌倒後臥床不起,不僅錢被騙走,還被兒子拋下不管;也有病患在臨終之際,被趕來的家人半強迫的在文件上畫押,弄得手指全是印泥。深知好好退休多麼不易,她毅然決然加入台灣好好退休協會,並與研究所同窗簡鈺珊一同取得高齡金融規畫顧問師證照,以便協助長者規畫退休財務。
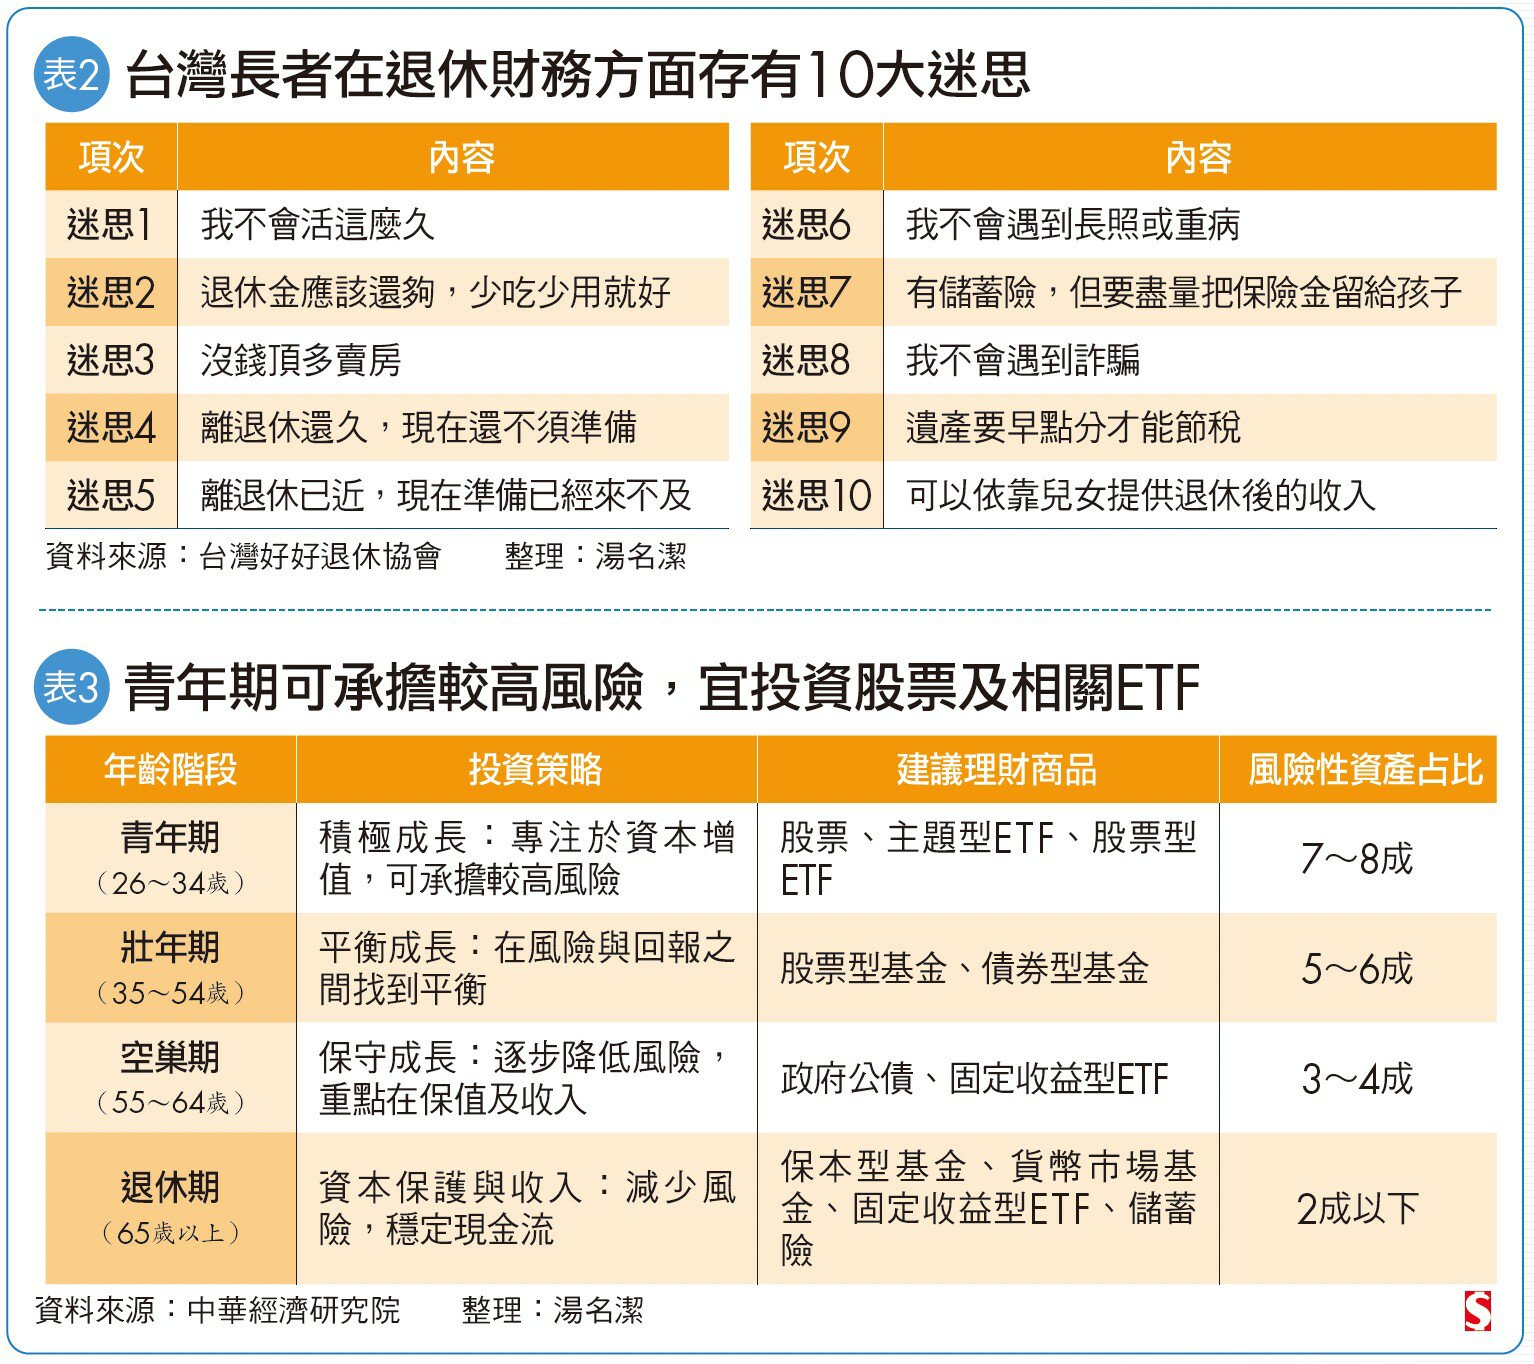
透過親自服務,兩人發現,高齡族群在考慮退休財務時,存有許多迷思(詳見表2),很多人覺得人生難料,不必準備,也有不少人自信滿滿,認為自己不可能遭到詐騙。此外,多數長者盤點退休財務後發現,他們的現金流依賴政府退休金,雖持有不動產,卻無法產出現金,且因為怕投資風險,理財工具多為定存,保險也以儲蓄險為主、缺乏醫療險。「許多人嚷嚷著要提前在60歲出頭就退出職場,卻沒有充足的準備,加上現在壽命延長,其實沒有本錢提早退休。」簡鈺珊直言。
退休財務準備不足,在過去,或許僅須視為個人老後生活的痛點,但在台灣步入「超高齡社會」後,未來每5人至少有1人達到65歲、進入退休階段,當老年人口占比如此之高,個人的準備不足便可能擴大成為整個社會的共同挑戰。
為迎向挑戰,中華經濟研究院台灣經濟所所長黃勢璋表示,政府應推動「台灣個人投資儲蓄帳戶」制度,引導民眾預做退休布局。他同時建議,主管機關應善用教育體系宣導金融知識和投資技巧,讓民眾了解中長期投資理財的重要性,畢竟,「國人應該降低對政府退休金的依賴,及早開始個人理財投資計畫,退休後才能更有保障。」他說。
本文由「Smart智富」授權提供
Smart自學網財經好讀