
眾所周知,台灣勞工的法定退休金來源,一是勞工保險,另一是勞退專戶,由於兩者通常無法覆蓋全部的退休開銷,因此勞工還需要自行準備,以填補「退休金缺口」。很多人聽到「自行準備」,腦中浮現的方式是存錢或買股票、買基金,忽略了市面上有不少專門輔助退休財務的好工具──年金保險(簡稱「年金險」)即是其中之一。
回顧2015年至2024年整體人身保險業的業務狀況,年金險的保費收入僅在2021年一度突破5,000億元,其他年度多維持在2,000多億元、3,000多億元,不似健康險與傷害險的保費收入逐年成長,顯示國人對於降低風險傷害的險種,接受度穩定上升,對於年金險這類長期資產配置工具,關注度則有限。
然而,國人平均壽命已突破80歲,「活太久」本身就可能成為一種財務風險。專家建議,除了儲蓄、投資之外,民眾也應該考慮投保年金險,藉由此類「強迫儲蓄」,為自己創造終生現金流,規避長壽風險。
定額、變額、利變型皆提供現金流,但風險程度不同
年金險的設計基礎是「活到老、領到老」,透過累積保單價值準備金,當達到約定的年齡或時間點後,保險公司會開始定期給付年金,直到受益人身故為止。在這樣的機制下,投保人無論活到幾歲,都能持續有現金流維持生活,免除了退休後的餘命超出預期、資金可能耗盡的焦慮。
國內現有3種年金險可供民眾選擇,分別是定額年金險、變額年金險及利率變動型年金險(簡稱「利變型年金險」)(詳見表1)。
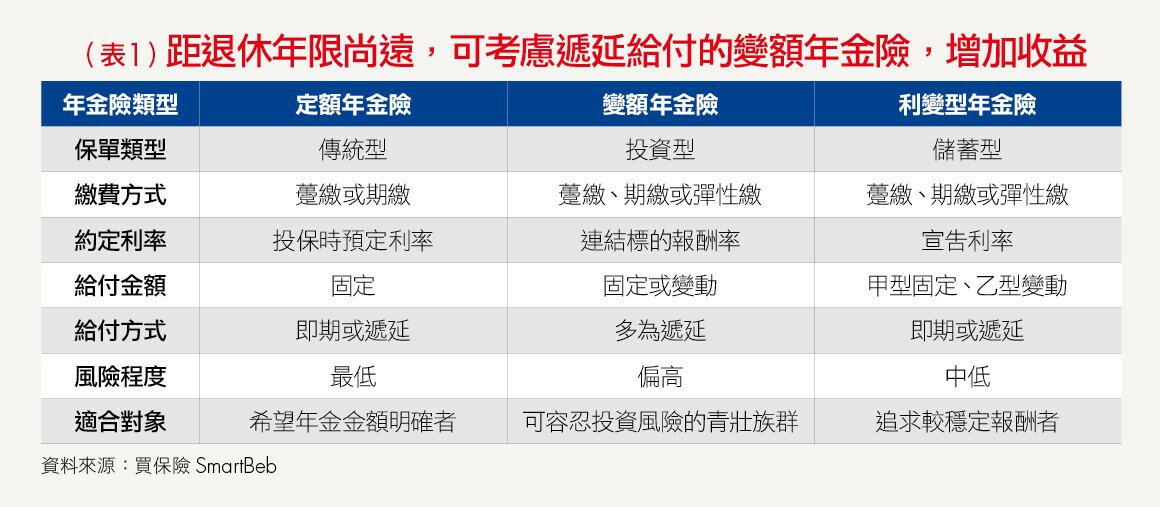
定額年金險是傳統的年金商品,沒有連結投資標的、投保時預定利率、未來可領到的年金金額固定,投保人所需承擔的風險最低,不過也由於利率偏低、抗通膨能力弱,如今已非市場主流選項。
變額年金險則是跟投資市場掛鉤,屬於投資型保單的一種,保戶每期繳交保費後,資金會投入到客戶指定的投資標的的基金帳戶,未來年金的領取金額將依帳戶表現而變動。有些商品設有保本機制或最低保障收益。
由於採用「宣告利率」,每年或每月可依市場行情調整,比起定額年金險更能有效對抗通膨,投資風險又比變額年金險低,因此目前是台灣最受歡迎的年金險種。
值得一提的是,鑑於不少投保人將會利變型年金險當成投資工具之一,為避免消費爭議,金管會要求保險業者在銷售利變型保險商品時,不得以調升宣告利率、或僅以投資目的作為訴求,同時提醒民眾宣告利率非保證利率,也不等同投資報酬率,利變型商品的本質是保險,而非獲利的工具。
「年齡」是選擇年金險的關鍵考量,屆臨退休須即期給付
由前述介紹可知,若某人希望未來能領到的年金金額固定明確,可選擇定額年金險;對投資風險有一定容忍度的人,則可選擇變額年金險;介於兩者之間,則可考慮利變型年金險。
然而,不論選擇哪一種年金險,「年齡」都是判斷的關鍵,因為有些年金商品的給付方式為「即期」,也就是投保並繳清保費(通常為躉繳)後,1年內即可開始領年金,有些則設計為「遞延」,投保後須一直繳費到指定年齡或時間才開始領取。有鑑於此,年齡超過60歲、距離退休不遠者,應選擇定額或利變型的即期年金險,才來得及在沒有工作收入後,由年金險支應生活開銷;尚有時間累積保單價值的年輕人則應選擇遞延型的年金險,到了退休時才啟動年金,以享受複利效果。
本文由「Smart智富」授權提供
Smart自學網財經好讀


